L’an dernier, le Gouvernement fédéral a annoncé la création d’un nouveau régime d’épargne enregistré, spécialement conçu pour donner un coup de pouce aux premiers acheteurs de propriétés.
La mise en place suscite déjà beaucoup d’intérêt, surtout pour les jeunes. Il est maintenant encore plus pertinent de bien se renseigner lorsqu’on débute l’accumulation d’une mise de fonds pour une propriété.
Le CELIAPP amène les avantages du CELI et du REER, le tout dans un seul régime. Les cotisations seront déductibles d’impôt et les retraits se feront 100% à l’abri de l’impôt. Également, contrairement au RAP, aucune obligation de remboursement ne sera imposée aux acheteurs. Il est important aussi de noter que les cotisations au CELIAPP ne viendront pas affectées les droits de cotisations admissibles au REER.
Un potentiel acheteur pourra cotiser un maximum annuel de 8000$ dès l’âge de ses 18 ans et sera assujettis à un plafond viager de 40 000$. À noter que les cotisations non-utilisées pourront être rattrapées jusqu’à concurrence d’une année à la fois.
Pour un individu ayant ouvert un CELIAPP mais qui dans le futur renoncerait à l’achat d’une propriété, soyez sans crainte car les sommes accumulées pourront être transférées dans votre REER sans impact fiscal.
Pour ceux ayant déjà débuté l’accumulation de la mise de fonds dans un REER et/ou un CELI, vous êtes tout de même concernés par le CELIAPP ! Il existe des stratégies pour vous permettre de tirer avantage de ce nouvel outil destiné aux premiers acheteurs.
Nous vous invitons à communiquer avec nous dès maintenant afin de planifier la mise en place du CELIAPP.
Lors de l’élaboration d’une planification financière, nombreux éléments sont en pris en considération afin de donner tous les outils aux clients pour bien combler leurs besoins.
Cependant, le mandat de protection, ou mandat d’inaptitude, est très souvent négligé par plusieurs personnes. Ce mandat permet de désigner celui ou celle qui prendra les décisions importantes touchant le bien-être physique et financier de la personne concernée advenant une inaptitude à prendre des décisions éclairées.
Il est important de rappeler que l’inaptitude d’une personne peut se manifester de façon soudaine et donc qu’il est important de prévoir ce moment dans notre vie qui sera peut-être inévitable. De cette façon, vous garderez un contrôle sur votre intégrité et vous éviterez bien des problèmes aux personnes devant prendre charge de votre vie physique et financière. En effet, une personne qui devient inapte sans avoir préparé de mandat de protection oblige ses proches à s’embarquer dans un processus bureaucratique gouvernemental très lourd. La famille devra organiser annuellement un conseil de tutelle sous supervision du curateur public du Québec.
L’avantage du mandat est qu’il peut être entièrement personnalisé et permet d’y inscrire tous nos souhaits advenant l’incapacité de prendre ces décisions au moment venu. Également, nous recommandons que le ou les mandataires choisis soient des personnes de confiance et qu’ils connaissent bien le mandant. Aussi, une proximité physique en ce qui a trait au lieu de résidence du mandataire est importante car une saine gestion peut difficilement se faire par longue distance. Le mandant peut aussi exiger une reddition de compte au mandataire afin de s’assurer que ce dernier prend son rôle au sérieux et veille au bien-être de son proche. Il est même possible de rémunérer le ou les mandataires à partir du patrimoine du mandant si ce dernier le souhaite.
En somme, il n’est jamais trop tard pour procéder à la rédaction de son mandant d’inaptitude. Tant et aussi longtemps que la personne est apte et fait preuve de discernement, il est toujours possible de signer son mandat.
Finalement, nous vous recommandons de faire affaire avec un notaire enregistré à la Chambre des notaires du Québec pour l’établissement de votre mandat de protection, mais si ce n’est pas possible pour vous, vous trouverez avec ce lien gratuit un formulaire officiel du curateur public du Québec pour rédiger vous-même votre mandat. Assurez-vous de le conserver en lieu sûr avec vos autres documents tels que votre copie de testament, polices d’assurance vie, etc.
Simplifier votre univers financier ; la clé de nos stratégies personnalisées !
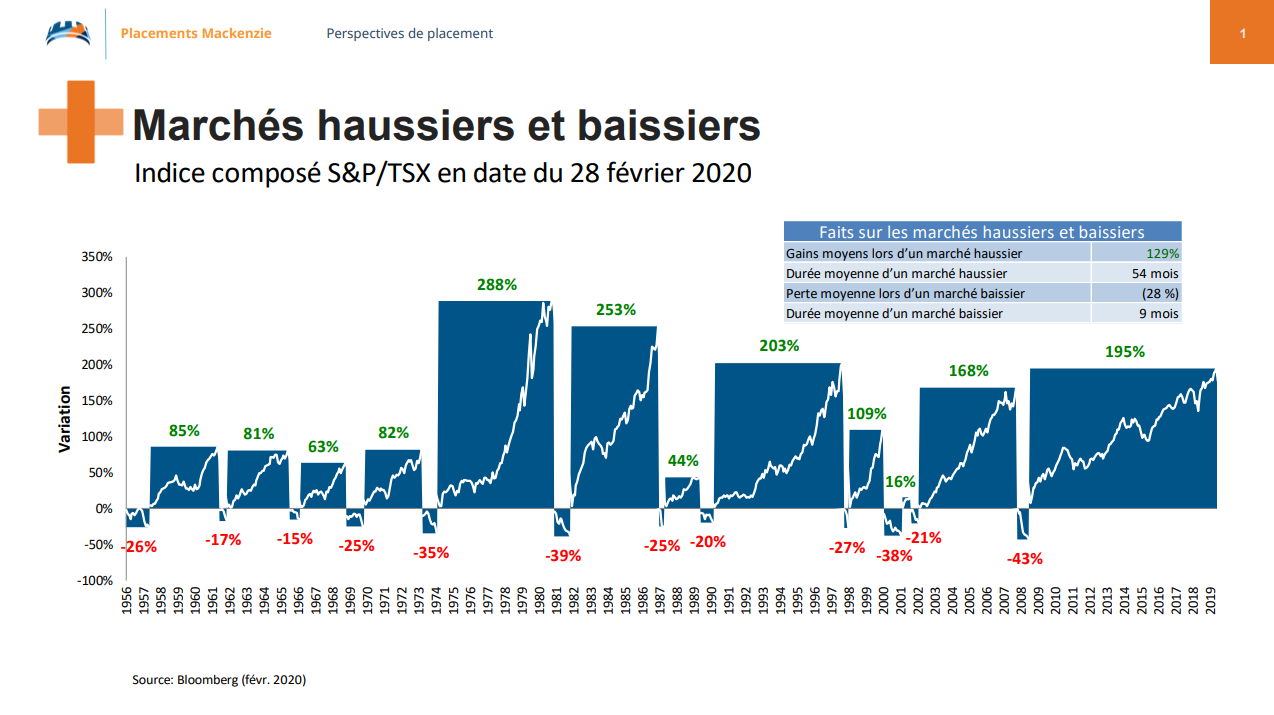
Depuis quelques semaines, les investisseurs auront remarqué une volatilité accrue sur les différents marchés boursiers mondiaux. L’éclosion du Coronavirus (Covid-19), qui était jusqu’à tout récemment totalement inconnu du public, est devenue la première préoccupation mondiale. Ce qui se voulait au départ une situation préoccupante pour l’Asie est devenue une problématique majeure pour l’ensemble de la planète et les marchés boursiers ne sont pas épargnés. Nous avons connu des hauts et des bas très prononcés au cours des derniers jours et, selon ce qui a pu être observé, cette volatilité pourrait demeurer pour une période prolongée. Les mises en quarantaine à l’échelle planétaire sont inquiétantes et amèneront un ralentissement inévitable de l’économie. Maintenant que le Coronavirus (Covid-19) est officiellement une pandémie mondiale, il est extrêmement difficile de prévoir les allures futures des marchés boursiers. Chose certaine, les mouvements de volatilités à venir s’annoncent très prononcés.
Pour certains investisseurs, la situation actuelle peut représenter une période plus difficile, alors que pour d’autres, ce sera une occasion alléchante d’investir !
Cliquer sur le graphique pour voir en taille réelle
Voici trois petits conseils pour survivre aux marchés turbulents :
1) Demeurer investi et ne pas succomber à ses émotions
Lors de turbulences dans les marchés, la clé est de demeurer investi dans nos placements actuels, le temps de faire une bonne analyse de notre portefeuille et revoir l’exposition que l’on accorde à chacune de nos positions. Il ne faut surtout pas retirer son argent sur un coup de tête, au risque d’encaisser une perte réelle, plutôt qu’une simple baisse de la valeur de nos placements.
2) Ne pas tenter de prédire le marché
Les investisseurs qui tentent de prédire les allures des marchés boursiers font très souvent fausse route. Il est extrêmement difficile, voire carrément irréaliste, de croire que l’on peut déjouer le marché sur une longue période de temps. Le secret est de conserver ses positions et si possible, profiter des baisses pour investir davantage, à rabais!
3) L’épargne périodique est la meilleure méthode d’investissement
Tel que mentionné plus haut, essayer de prédire le moment parfait pour investir demeure un exercice périlleux. Chaque année, de mauvaises nouvelles surviennent quelque part sur la planète et font craindre le pire. En investissant un certain montant de façon systématique, on s’assure d’abord de budgéter plus facilement nos investissements mais surtout de profiter des baisses, légères ou plus fortes, pour investir et ainsi « acheter en spécial»!
En terminant, concentrez-vous sur les nouvelles positives que vous entendrez. Les enfants finiront par retourner à l’école, les lieux de divertissement rouvriront leurs portes, les événements sportifs et culturels seront de retour à l’agenda et oui, vous pourrez acheter votre papier hygiénique et votre savon antibactérien préféré au supermarché du coin!
De nos jours, la plupart des gens souhaitent pouvoir se payer des voyages, des activités en famille, une maison, un nouveau véhicule, etc. Cependant, le moyen pour y arriver est parfois plus complexe que l’on croyait. Épargner est sans doute le sacrifice le plus difficile à faire dans notre vie, pourtant c’est un «mal» pour un bien. L’épargne permet de mettre de l’argent de côté pour de petits ou gros projets, à court ou long terme, mais dans tous les cas l’épargnant en ressort gagnant !
Il existe des moyens pour développer une autodiscipline qui nous permettra d’atteindre nos buts. L’épargne systématisée est une façon rigoureuse d’épargner de l’argent ; placer 100 $ par semaine dans un CELI pendant un an n’aura pas un impact majeur au niveau des finances personnelles ou familiales. Cependant, déposer 5000 $ d’un seul coup créera inévitablement un déséquilibre de vos finances et votre budget pourrait en être affecté. En développant l’habitude d’épargner systématiquement, votre budget s’adaptera par lui-même à ce changement. Que ce soit hebdomadairement ou mensuellement, l’important est de conserver la même rigueur tout au long de notre horizon de placement.
En ce qui a trait au côté strictement économique de l’épargne systématisée, cette méthode permet à l’investisseur d’éviter une surexposition aux fluctuations du marché, surtout lorsque nous sommes dans des périodes d’incertitudes économiques. De plus, ceci évite qu’on se laisse entraîner par nos émotions et ainsi prendre parfois de mauvaises décisions. Votre portefeuille de placements se retrouvera beaucoup plus stable et vous n’aurez plus à vous préoccuper des aléas quotidiens des marchés.
Nous offrons une vaste gamme de produits d’épargne et de placements qui sauront répondre à vos besoins et vous pourrez ainsi atteindre vos objectifs en toute quiétude. Nous vous invitons à communiquer avec nous au 450 252-2012 afin de prendre rendez-vous pour rencontrer votre conseiller. Il nous fera plaisir de vous aider dans vos projets.
En ce début d’automne, nombreux sont les étudiants qui font officiellement leur entrée aux études post-secondaires ou bien les poursuivent en entrant à l’Université. Évidemment, cela peut représenter des coûts importants à la fois pour les parents et les étudiants.
Le régime enregistré d’épargne-études, communément appelé le REEE, permet d’accumuler des sommes et d’obtenir des subventions gouvernementales pouvant aller jusqu’à 30% pour chaque tranche de 2 500$ investis.
De plus, il est possible pour les grands-parents, les amis ou autres membres de la famille d’ouvrir un REEE pour un enfant qui n’est pas le sien. En fait, aucun lien sanguin n’est nécessaire pour l’ouverture d’un régime enregistré d’épargne-études. Voilà donc une belle façon de contribuer au futur et au développement d’un enfant qui nous ait cher.
Pour l’étudiant, le fait d’avoir accès à des ressources financières une fois rendu aux études supérieures apporte un certain soulagement et lui permet de se concentrer pleinement sur ses études. Aussi, un étudiant qui bénéficie d’un paiement d’aide aux études par le biais du REEE, peut toujours se permettre de réclamer un prêt étudiant ou tenter sa chance pour décrocher une bourse d’études.
Souvenez-vous que contribuer à la réussite professionnelle d’un proche représente un très beau geste.
Pour en connaître davantage sur les régimes enregistrés d’épargne-études et ses modalités, nous vous invitons à communiquer avec nous dès aujourd’hui.
L’année 2018 marque un nouveau chapitre au niveau des marchés boursiers. Pour la première fois depuis de nombreuses années, une certaine instabilité se fait sentir et les émotions des investisseurs sont mises à l’épreuve.
Dans de telles situations, la clé est d’avoir une bonne répartition d’actifs, ce qui amènera d’abord une diversification essentielle au portefeuille mais aussi une tranquillité d’esprit.
Un portefeuille bien réparti et diversifié touchera à l’ensemble des secteurs économiques et géographiques de la planète et se positionnera à la fois en mode croissance et défensif, selon votre type d’investisseur.
En ayant une stratégie d’investissement bien définie, nous pourrons maximiser nos chances d’atteindre vos objectifs financiers tout en répondant à vos besoins.
Chez Gestion Financière Martin Bernard, notre rôle est de vous guider dans l’élaboration de votre stratégie d’investissement et vous accompagner durant les différentes étapes de votre vie.
Simplifier votre univers financier : la clé de nos stratégies personnalisées !
Suite au sondage 20/20 effectué par la firme Fidelity Investments, ce dernier confirme l’importance de collaborer avec un conseiller en placements pour vous aider à garder le cap.
Les investisseurs qui font route avec un conseiller sont plus confiants et plus susceptibles de réaliser le mode de vie qu’ils souhaitent à la retraite.
Pour obtenir un exemplaire du dernier rapport en entier, veuillez visiter le: www.fidelity.ca/sondageretraite.
Prendre l’habitude de cotiser au régime enregistré d’épargne retraite (REER) à chaque année est une excellente façon de réussir le défi et ainsi avoir une source de revenu pour la retraite. Une cotisation unique, un programme de prélèvement automatique ou investir le remboursement d’impôt sont tous des bons procédés pour cotiser au REER. Que la retraite arrive bientôt ou dans plusieurs années, soyez à l’affût et investissez dès maintenant.
Les cotisations à un REER sont déductibles d’impôt. Les revenus du placement ne sont pas imposables aussi longtemps que les montants ne sont retirés.
La vie est fragile et peut basculer rapidement, sans avertissement et sans égard à l’âge.
Bien que l’idéal soit de ne jamais avoir à y requérir, en cas de besoin, l’assurance maladies graves vous permet de mettre l’accent sur votre rétablissement. Dans le cas contraire, l’assurance maladies graves constitue une valeur ajoutée. Se prévaloir d’une assurance maladies graves est gage de tranquillité d’esprit au moment où la santé est fragilisée, nécessitant des frais supplémentaires.
Soyez prévoyant, et adhérez à une assurance maladies graves.
Elle permet de faire le point sur votre situation financière et familiale. La vie est parsemée d’évènements importants : un mariage, la naissance d’un enfant, l’acquisition d’une maison ou d’une copropriété, le décès d’un proche, la perte d’un emploi, la maladie. Ces évènements nous font prendre conscience du temps qui passe et de l’importance de posséder une couverture d’assurance suffisante et un testament à jour.
POUR EN SAVOIR DAVANTAGE, nous vous invitons à cliquer sur le lien suivant : Protégez-vous.